
Revoluția “tăcută” a obligațiunilor din Emiratele Arabe Unite
În acest articol, George Marcu, MBA, CFA, MQF, analizează revoluția “tăcută” de pe piața obligațiunilor din Emiratele Arabe Unite — un proces început în 2022, odată cu prima licitație de obligațiuni denominate în dirhami, care a transformat de atunci profund peisajul financiar regional. Articolul urmărește modul în care EAU și-au construit treptat infrastructura necesară pentru a se împrumuta în propria monedă, creând totodată instrumente de referință esențiale pentru întreaga regiune.
Scris pentru Money.ro, textul explică de ce scopul principal al acestui demers nu a fost pur și simplu atragerea de capital, ci introducerea unui instrument-cheie de politică monetară și financiară. Marcu detaliază modul în care obligațiunile suverane denominate în dirhami pot servi drept punct de referință pentru piața locală — inclusiv pentru instrumentele conforme cu principiile islamice, cunoscute sub numele de sukuk — și cum diferența de randament față de titlurile convenționale s-a dovedit surprinzător de mică.
Mesajul central este că ceea ce pare a fi o decizie tehnică de trezorerie reprezintă, de fapt, o mișcare strategică de mare anvergură: EAU nu construiesc doar o curbă a randamentelor, ci pun bazele unui centru financiar regional cu adevărat suveran.
Conținutul publicat pe money.ro poate fi preluat, în conformitate cu legislația în vigoare, doar în limita a 450 de caractere. Detalii la: https://www.money.ro/termeni-si-conditii/
În ultimii ani, EAU au pus discret bazele unei extinderi a sectorului financiar care, la prima vedere, pare neobișnuită pentru celebrul stat din Golf: crearea unei piețe a datoriei care să-i permită să se împrumute în propria monedă. Totuși, scopul principal al acestui demers nu este pur și simplu atragerea de capital, ci introducerea unui instrument important, specific piețelor financiare mature: o curbă suverană a randamentelor denominată în dirhami.
Chiar și înainte de 2022, EAU deveneau rapid un actor important pe piața globală a împrumuturilor. Potrivit Ministerului Finanțelor, guvernul federal a emis în octombrie 2021 obligațiuni în valoare de 4 miliarde de dolari și încă 3 miliarde de dolari în 2022, printr-o ofertă în dolari structurată în două tranșe, pe lângă emisiunile substanțiale ale băncilor, entităților afiliate guvernului și companiilor din EAU. Totuși, pe baza legislației adoptate în 2018, patru ani mai târziu autoritățile federale au decis să urmărească un obiectiv mult mai îndrăzneț. În acest sens, și-au propus dezvoltarea pieței locale a împrumuturilor și construirea unei curbe a randamentelor denominate în dirhami emiratezi, care să poată servi drept referință pentru produsele financiare.
Construirea curbei în dirhami
Astfel, 11 mai 2022 va rămâne în memorie drept momentul în care a avut loc revoluția obligațiunilor din EAU. La acea dată s-a desfășurat prima licitație federală de obligațiuni de trezorerie în dirhami. Exact un an mai târziu, guvernul EAU a scos la licitație primul său sukuk de trezorerie în dirhami — un instrument cu venit fix, pe deplin conform cu principiile finanțelor islamice și disponibil pentru investiții instituțiilor financiare islamice și portofoliilor care respectă preceptele Sharia (la rândul lor, sukuk-urile pot fi împărțite în sukuk garantate cu active și sukuk bazate pe active).
Această etapă este foarte importantă pentru piețele de capital în expansiune ale EAU deoarece, până la sfârșitul anului 2025, guvernul organizase opt licitații de obligațiuni de trezorerie, cu emisiuni cumulate de 11,2 miliarde AED, și 23 de licitații de sukuk de trezorerie, cu emisiuni de încă 27 de miliarde AED. Deși emisiunile cumulate de 38,2 miliarde AED (aproximativ 10,4 miliarde de dolari) rămân modeste în comparație cu marile piețe ale datoriei suverane, scopul principal al programului este construirea pieței, și nu finanțarea bugetară.
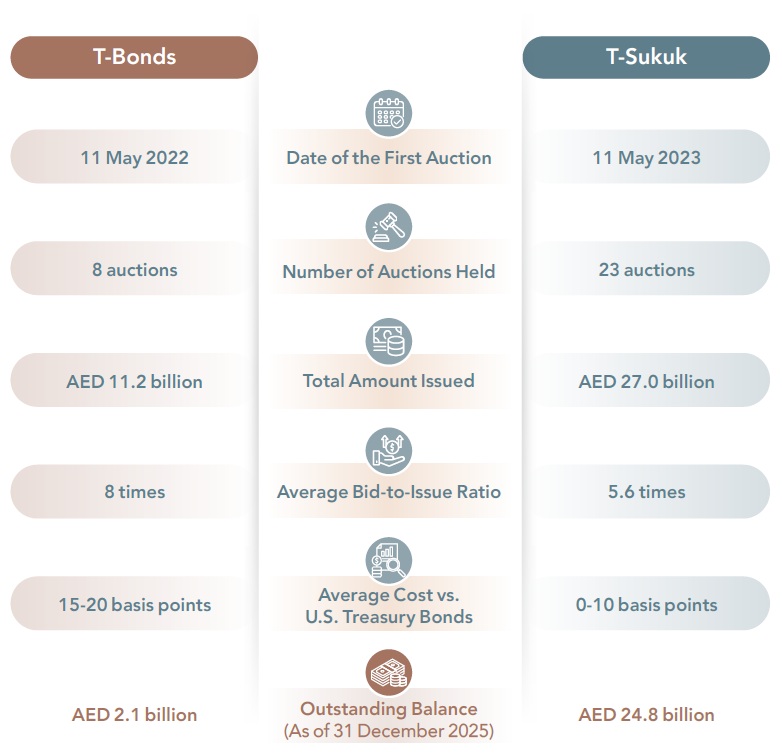
Programele de obligațiuni și sukuk de trezorerie ale EAU la 31 decembrie 2025.
Sursa: Ministerul Finanțelor al EAU
În acest context, 2026 se anunță un an important, deoarece în ianuarie guvernul a lansat prima tranșă nouă de obligațiuni de trezorerie din martie 2023 încoace, cu scadența în 2031. La scurt timp, în februarie, a adăugat primul sukuk de trezorerie pe șapte ani, extinzând curba în AED până în 2033; tranșa de 550 de milioane AED a atras oferte de aproximativ 3,1 miliarde AED (adică un raport foarte favorabil, de 5,6 la 1). În aprilie, o nouă emisiune din aceeași serie pe șapte ani a fost adjudecată la un randament de 4,13%, cu doar 10 puncte de bază peste titlurile comparabile ale Trezoreriei SUA, iar în iulie licitațiile combinate de obligațiuni și sukuk au atras din nou cereri de peste patru ori mai mari decât suma oferită.
Împrumuturi fără deficit
Așadar, de ce sunt interesate EAU să dezvolte o piață a datoriei suverane denominate în dirhami, în condițiile dominației datoriei în dolari și ale excedentelor bugetare constante?
În ceea ce privește accesul la finanțare în dolari, nu numai că datoria denominată în dolari este ușor accesibilă guvernului EAU, dar și moneda locală este ancorată la dolarul american, ceea ce limitează volatilitatea valutară. De asemenea, piețele internaționale în dolari oferă o profunzime mai mare și o bază mai largă de investitori instituționali.
În ceea ce privește structura bugetară de la nivel federal, trebuie amintit că, spre deosebire de majoritatea celorlalte țări, bugetul federal anual nu se bazează pe datoria publică pentru finanțarea cheltuielilor. În schimb, sumele obținute din emisiunile suverane sunt investite în baza unui mandat de portofoliu administrat de Ministerul Finanțelor și de Emirates Investment Authority, al cărui scop este conservarea capitalului și corelarea duratelor. La nivelul mai larg al administrației publice, FMI a estimat excedentul fiscal la 6,4% din PIB în 2024 și a proiectat menținerea acestuia în jurul valorii de 5% în 2025–2026.
Ceea ce ne aduce la miezul problemei: scopul acestui demers. În acest sens, trebuie avută în vedere și o lucrare de cercetare NBER din 2004, intens citată, semnată de Barry Eichengreen și Pipat Luengnaruemitchai, în care aceștia identifică existența unei curbe a randamentelor bine definite și adecvarea infrastructurii de tranzacționare, decontare și compensare drept ingrediente ale dezvoltării cu succes a unei piețe de obligațiuni. Ambii autori subliniază, de asemenea, un aspect crucial: soldurile fiscale solide, dezirabile din motive evidente, pot de fapt să împiedice dezvoltarea pieței obligațiunilor guvernamentale, deoarece guvernele au pur și simplu mai puține motive (și stimulente) să emită datorie.
În cazul nostru, EAU furnizează în mod deliberat titluri de referință, deși nu se confruntă cu imperativul cronic de finanțare a deficitului, familiar pe multe piețe suverane dezvoltate. Acest lucru face programul cu atât mai important, întrucât guvernul suportă efectiv costul menținerii titlurilor de referință, deoarece valoarea acestora pentru sistemul financiar în ansamblu poate depăși chiar sumele atrase prin finanțare.
Totuși, guvernul EAU a considerat că acest cost merită asumat, dacă ne amintim scopul principal al unei curbe interne a randamentelor, și anume faptul că ea reprezintă lista de prețuri a banilor în timp. Cu alte cuvinte, curba randamentelor definește cât trebuie să plătească un împrumutat cu risc relativ scăzut (de exemplu, guvernul federal) pentru a se împrumuta pe scadențe medii și lungi. Această referință este esențială pentru împrumutați, deoarece aceștia își pot stabili prețul propriei datorii în raport cu diferitele randamente (de exemplu, o bancă se poate împrumuta la rata suverană plus o marjă de credit specifică emitentului, în timp ce un împrumutat din domeniul infrastructurii, mai riscant sau mai puțin lichid, ar trebui în general să plătească o marjă mai mare). În absența unei astfel de curbe, investitorii trebuie să deducă randamentul adecvat din titlurile în dolari, swap-uri, ratele dobânzilor la creditele bancare sau din emitenți străini comparabili, ceea ce face formarea prețului mai puțin directă.
Prețul riscului
Un exemplu practic a urmat rapid. În ianuarie 2023, Emirates NBD a emis titluri pe trei ani în valoare de 1 miliard AED (titlurile aveau un cupon de 5,125% și au fost evaluate cu 83 de puncte de bază peste obligațiunile federale de trezorerie ale EAU). Aceeași logică poate fi extinsă ulterior și pe segmentele mai lungi ale curbei: de exemplu, o companie de infrastructură din EAU cu fluxuri de numerar în dirhami pe șapte ani nu ar mai trebui să se bazeze exclusiv pe credite sindicalizate sau pe emisiuni denominate în dolari, din moment ce poate acum stabili prețul unui titlu în AED pe șapte ani la nivelul referinței federale cu scadența în 2033, plus o marjă specifică. Cu alte cuvinte, prețul riscului specific emitentului devine mai transparent.
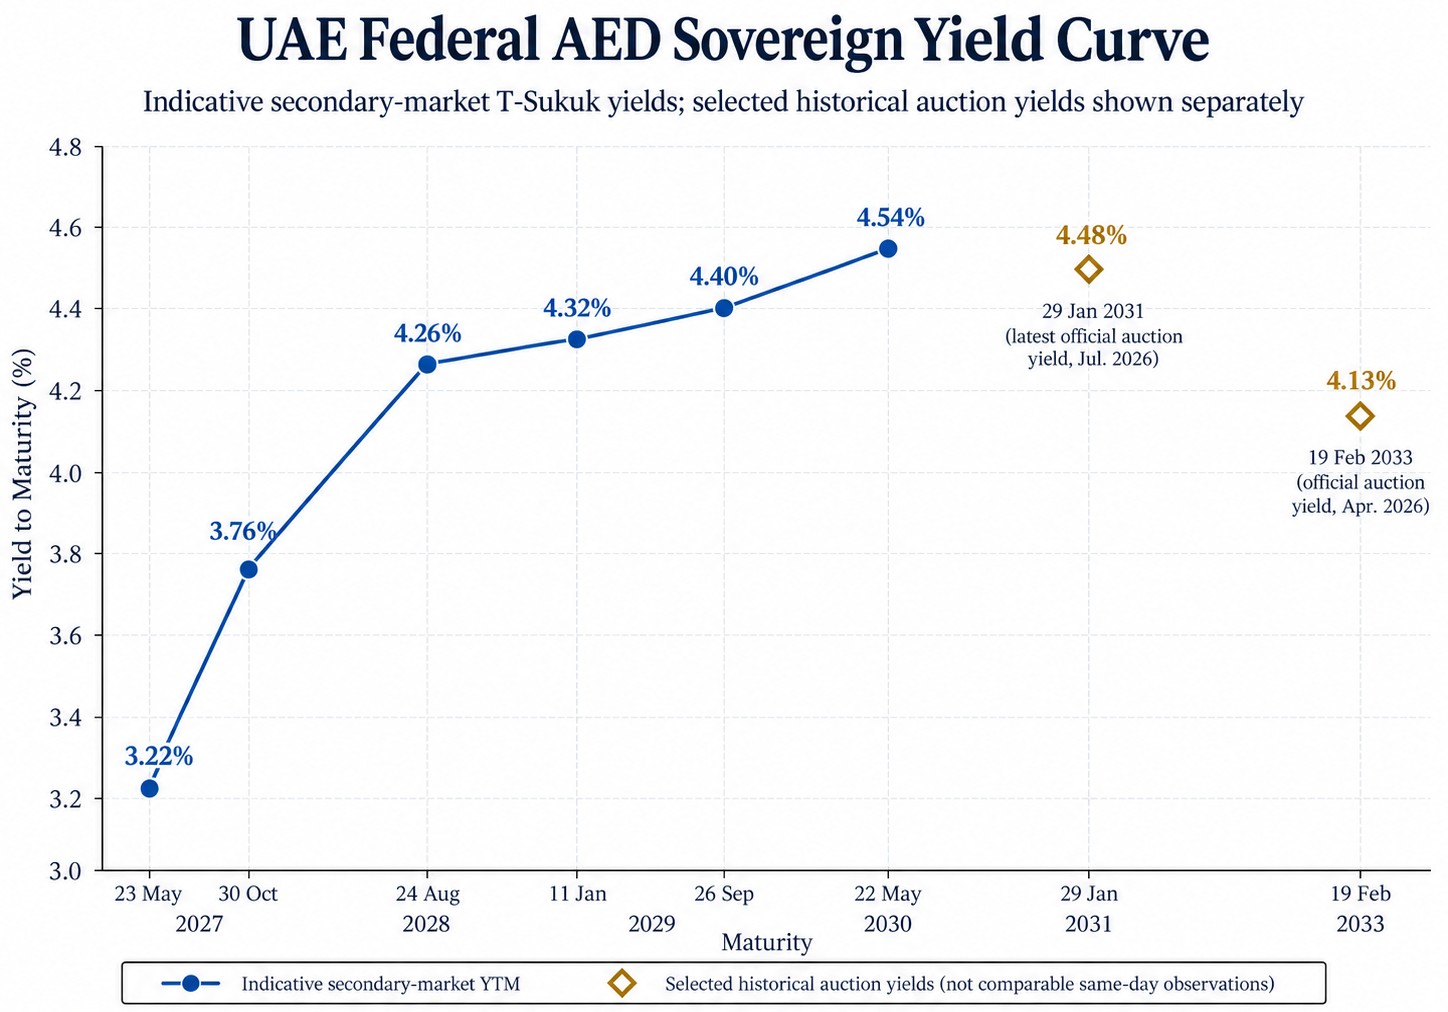
De aceea guvernul a urmărit această extindere a pieței datoriei: nu doar pentru a introduce instrumente de referință suverane interne cu venit fix, ci și pentru a îmbunătăți formarea prețurilor pentru creditele ipotecare, proiectele de investiții și finanțarea sectorului privat și, în cele din urmă, pentru a face alocarea capitalului mai transparentă.
La fel de adevărat este că abia acum începe etapa mai dificilă: o curbă suverană de succes ar trebui, în timp, să încurajeze mai multe bănci și companii din EAU să se împrumute direct în dirhami, să emită titluri de dimensiunea celor de referință (benchmark) și să genereze un volum semnificativ de tranzacționare pe piața secundară (formarea prețurilor rămâne limitată atunci când investitorii cumpără titluri de stat și le păstrează până la scadență). Prin urmare, testul final al experimentului EAU pe piața obligațiunilor nu va fi cât de mult sunt suprasubscrise licitațiile de trezorerie, ci câte decizii financiare din sectorul privat vor ajunge, în cele din urmă, să fie evaluate în raport cu curba pe care au creat-o.