
În acest articol, George Marcu, MBA, CFA, MQF, analizează cea mai abruptă creștere la nivel global a randamentelor obligațiunilor din ultimii ani. La începutul lunii octombrie 2026, aceasta a împins pentru scurt timp randamentul titlurilor de stat americane pe 10 ani la 5,34%, cel mai ridicat nivel din 2002, în timp ce costurile de finanțare din Japonia, Franța și Regatul Unit au atins maximele ultimelor decenii. Articolul privește dincolo de explicațiile obișnuite, războiul cu Iranul și inflația persistentă, și arată că valul de vânzări are mai multe cauze: o reevaluare a politicii Fed, un ciclu uriaș de investiții în inteligența artificială, sfârșitul erei dobânzilor zero în Japonia și tensiunile asupra datoriilor suverane din Europa.
Scris pentru Money.ro, textul explică de ce piața obligațiunilor trebuie citită ca „două piețe într-o singură curbă”. Capătul scurt al curbei se întreabă ce va face Fed în continuare, în timp ce capătul lung se întreabă cât trebuie plătiți investitorii pentru a-și angaja capitalul pe mai mulți ani. Pornind de la modelul ACM al Fed din New York, Marcu arată cum, la sfârșitul lunii septembrie, valul de vânzări s-a mutat de la așteptările privind dobânzile la un salt puternic al primei de termen. Apoi urmărește modul în care se transmite șocul: inteligența artificială, simultan sursă de putere economică și consumator vorace de capital; Japonia, ca amplificator care elimină o sursă de finanțare ieftină; și Franța, principalul punct de tensiune al Europei, unde Instrumentul de Protecție a Transmisiei (TPI) al BCE funcționează ca un mecanism de siguranță.
Conținutul publicat pe money.ro poate fi preluat, în conformitate cu legislația aplicabilă, doar în limita a 450 de caractere. Detalii la: https://www.money.ro/termeni-si-conditii/
Dincolo de suspecții obișnuiți
Toamna anului 2026 a adus cea mai abruptă creștere la nivel global a randamentelor obligațiunilor din ultimii ani, împingând costurile de finanțare din mai multe economii importante la niveluri nemaivăzute de dinaintea Marii Crize Financiare Globale. Pe 1 octombrie, randamentul titlurilor de stat americane pe 10 ani a atins pentru scurt timp 5,34%, cel mai ridicat nivel din 2002, înainte ca apariția cumpărătorilor să îl readucă spre 5,24%. Fenomenul nu s-a limitat însă la piața americană: în Japonia, Franța și Regatul Unit, costurile de finanțare au atins maximele ultimelor decenii, pe măsură ce investitorii din întreaga lume se confruntă cu o inflație persistentă, dobânzi de politică monetară mai ridicate și datorii guvernamentale în continuă creștere.
Incertitudinea legată de războiul cu Iranul și inflația persistentă au fost suspecții obișnuiți din spatele acestui salt. Totuși, așa cum vom arăta în continuare, fenomenul este mai complex și are cauze multiple: o reevaluare a politicii Fed, un ciclu uriaș de investiții în inteligența artificială, sfârșitul erei dobânzilor zero în Japonia și tensiunile asupra datoriilor suverane din Europa. Mai mult, efectul este uniform, iar înțelegerea mecanismului de transmisie este esențială.
Două piețe într-o singură curbă
Cea mai mare greșeală ar fi, fără îndoială, să privim piața obligațiunilor ca pe un întreg unitar. Titlurile de stat americane pe 2, 10 și 30 de ani se pot tranzacționa pe același ecran (și se pot mișca în tandem), dar mișcările lor răspund unor întrebări diferite.
Titlul pe doi ani este, în mare măsură, un referendum asupra Rezervei Federale: randamentul său este puternic influențat de nivelul la care investitorii se așteaptă să se situeze rata dobânzii la fondurile federale în următoarele câteva ședințe. Obligațiunea pe 10 ani, în schimb, încorporează aceeași traiectorie așteptată a politicii monetare, dar adaugă ceva în plus: incertitudinea privind inflația, creșterea economică, precum și cererea și oferta de capital (cunoscute împreună drept prima de termen).
Această descompunere este importantă pentru a înțelege cum reacționează piețele. Fostul președinte al Fed din Dallas, Robert Kaplan, în prezent vicepreședinte la Goldman Sachs, consideră că piețele ar putea anticipa o înăsprire a politicii Fed mai mare decât se va dovedi în final necesară. El estimează rata neutră nominală la aproximativ 4%-4,25%, doar puțin peste intervalul-țintă actual de 3,75%-4,00%, subliniind totodată că economia americană nu este supraîncălzită. Infrastructura pentru inteligența artificială și industria de apărare sunt în plin avânt, însă piețele imobiliară și auto sunt slabe. Această distincție contează, deoarece politica Fed afectează în mod diferit aceste segmente ale economiei: o nouă majorare a dobânzii poate pune presiune pe un dezvoltator imobiliar, având în același timp un impact minim asupra unui proiect de centre de date pe mai mulți ani, susținut de un hyperscaler.
O altă perspectivă asupra acestei reevaluări vine din modelul ACM al Fed din New York, care separă randamentele titlurilor de stat într-o componentă a dobânzii pe termen scurt și o primă de termen estimată. Modelul ACM evidențiază o schimbare notabilă în natura valului de vânzări.
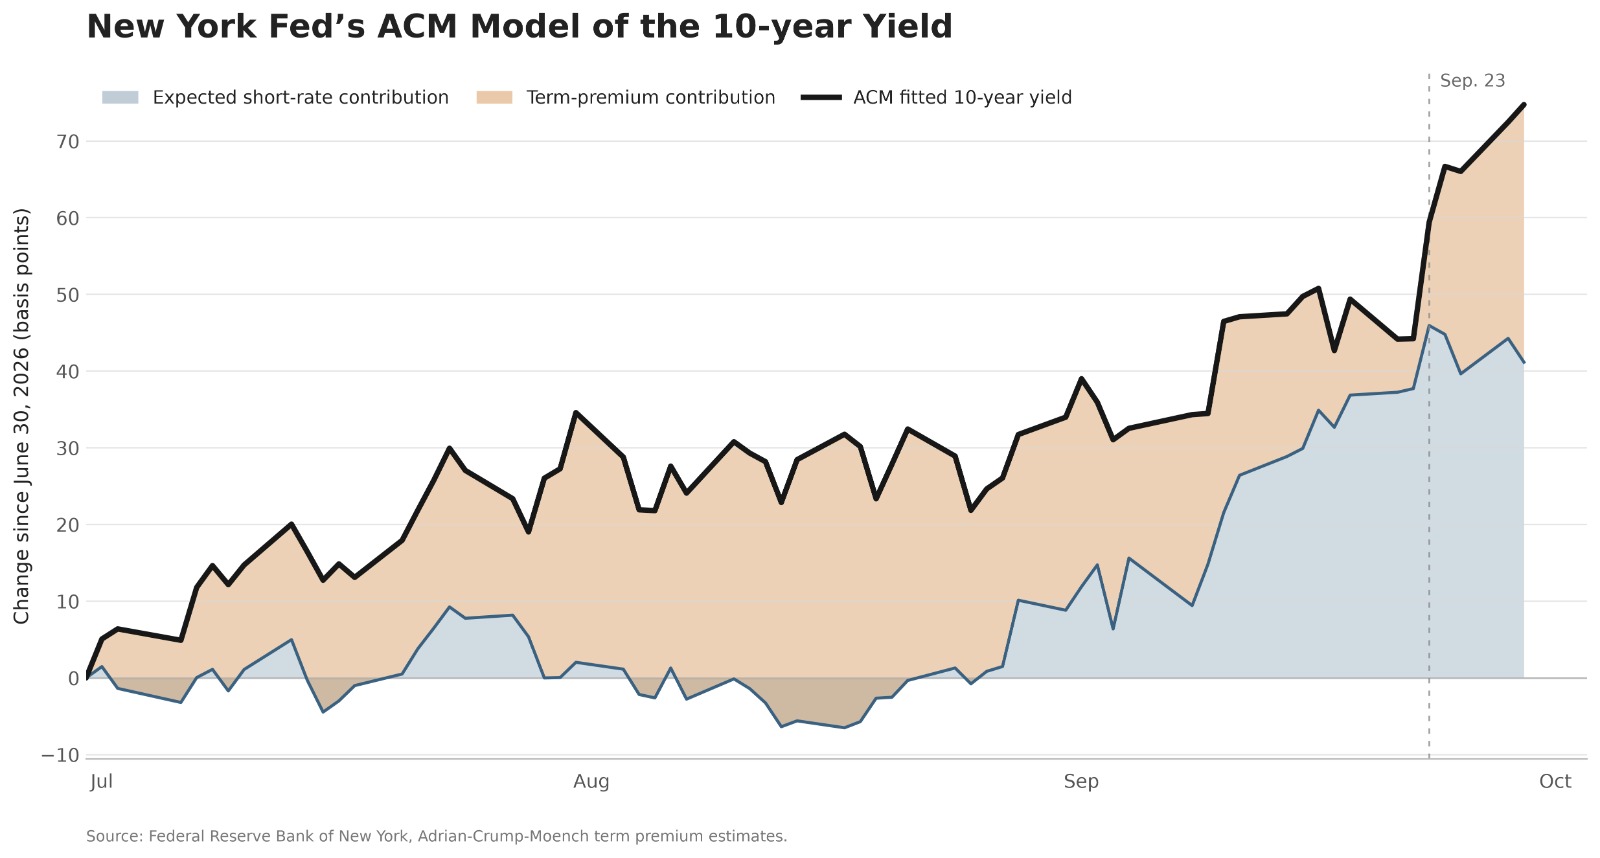
Între sfârșitul lunii august și 23 septembrie, randamentul pe 10 ani a crescut de la 4,82% la 5,07%, în timp ce prima de termen a scăzut de la 0,76% la 0,65%. Această mișcare poate fi explicată printr-o reevaluare abruptă a dobânzilor pe termen scurt, cauzată de factori cunoscuți (petrol mai scump, inflație persistentă, un Fed mai agresiv). Însă între 23 septembrie și sfârșitul lunii, în timp ce randamentul pe 10 ani a crescut cu 15 puncte de bază, prima de termen a urcat cu 20 de puncte de bază, iar dobânda pe termen scurt așteptată a scăzut, de fapt, cu cinci puncte de bază. Acest lucru arată că investitorii nu se mai concentrau asupra politicii Fed și au început să ceară o compensație substanțial mai mare doar pentru a deține titluri de stat cu durată lungă.
Această schimbare de tipar arată că vedem tot mai clar două piețe într-o singură curbă: capătul scurt se întreabă ce va face Fed în continuare, în timp ce capătul lung se întreabă cât trebuie plătiți investitorii pentru a-și angaja capitalul în anii următori. Iar mișcarea de la capătul lung ne îndreaptă atenția către un alt factor.
Inteligența artificială: boom sau bust?
Inteligența artificială complică tabloul, deoarece este simultan o sursă de putere economică și un consumator vorace de capital. În ultimul an, cele mai mari companii americane de tehnologie au emis obligațiuni de aproximativ 220 de miliarde de dolari pentru a finanța centre de date, cipuri, sisteme energetice și alte infrastructuri.
Dar obligațiunile corporative legate de inteligența artificială nu sunt totul. Construcția infrastructurii pentru AI reprezintă o creștere uriașă a investițiilor dorite: centrele de date necesită capital, electricitate, forță de muncă în construcții, semiconductori, infrastructură pentru gaze naturale, cupru și terenuri. Dacă această cerere de investiții nu este acoperită de economiile disponibile și de capacitatea productivă, ratele dobânzii reale de echilibru ar putea crește.
Diferența dintre o creștere a ratelor reale și una a ratelor nominale contează: un randament de 5,3% al titlurilor de stat, cauzat de așteptări inflaționiste scăpate de sub control, transmite un mesaj diferit față de un randament identic care reflectă oportunități de investiții profitabile și o productivitate potențială mai ridicată.
Era dobânzilor zero a răsplătit abundența de capital; era inteligenței artificiale ar putea, în schimb, să redescopere prețul capitalului rar. Dar dacă dezvoltarea AI ar fi limitată la Statele Unite, ce anume a făcut ca valul de vânzări de obligațiuni să devină global?
Marea schimbare din Japonia (și din Europa)
Timp de decenii, Japonia a furnizat lumii bani excepțional de ieftini: dobânzile japoneze apropiate de zero au transformat yenul într-o monedă de finanțare atractivă pentru operațiunile de tip carry trade, care presupuneau împrumuturi ieftine în yeni și investiții în active străine cu randamente mai mari.
Acest regim a început să se destrame odată ce Banca Japoniei și-a majorat dobânda de politică monetară la 1,25% în septembrie, pentru a combate inflația internă, semnalând totodată posibile noi majorări. Randamentele japoneze mai ridicate au un dublu efect: pozițiile finanțate în yeni devin mai puțin atractive, în timp ce obligațiunile guvernamentale japoneze devin mai atractive pentru fondurile de pensii, băncile și asigurătorii locali, care au acum un stimulent să vândă titlurile de stat americane deținute anterior.
Nu trebuie să supraestimăm acest fenomen: Robin Brooks a observat recent că fluxurile de portofoliu japoneze către datoria americană pe termen lung erau deja relativ slabe, dar nu s-au prăbușit atunci când randamentele titlurilor de stat americane au crescut abrupt. Astfel, fenomenul poate fi privit mai degrabă ca un amplificator, care elimină o sursă de finanțare ieftină și o parte din cererea externă de obligațiuni.
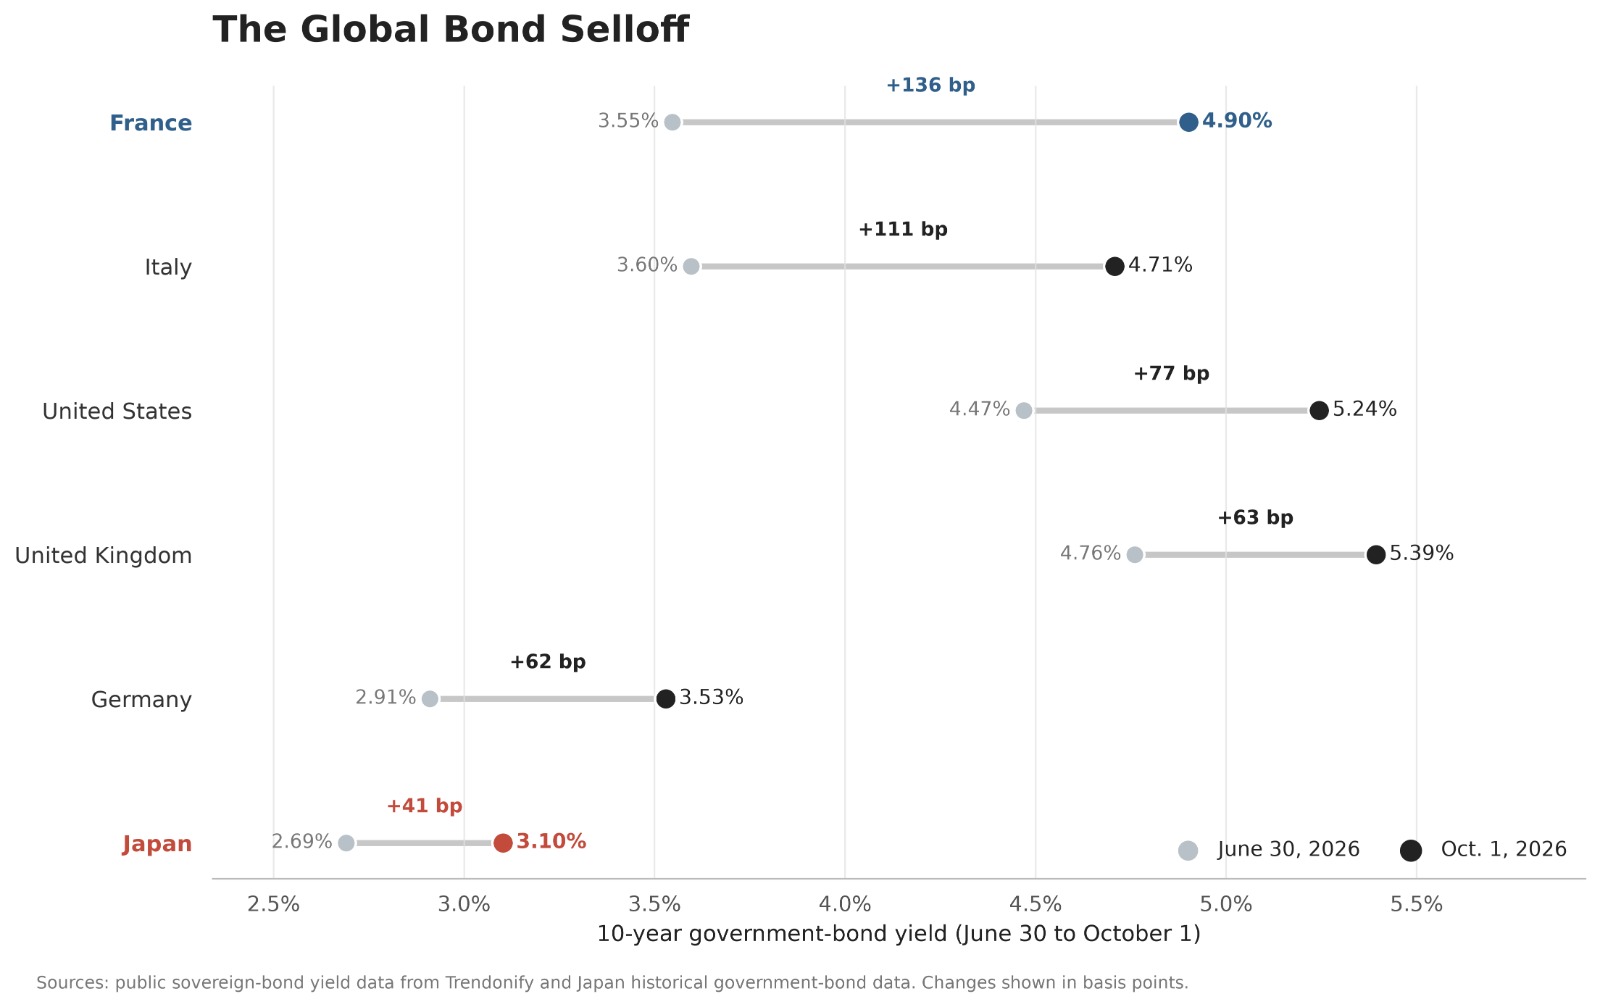
Situația este însă diferită în Europa, care arată ce se poate întâmpla atunci când presiunile întâlnesc bilanțuri fiscale mai fragile. Franța a devenit, fără îndoială, cel mai vizibil punct de tensiune: randamentul titlurilor sale pe 10 ani s-a apropiat de 5%, în timp ce diferențialul față de Bund-urile germane echivalente s-a lărgit la aproximativ 133 de puncte de bază (cel mai mare de la criza datoriilor din zona euro); chiar și diferențialul pe doi ani dintre Franța și Germania a explodat spre 60 de puncte de bază.
Totuși, nu asistăm la o repetare a anului 2011, deoarece BCE dispune acum de Instrumentul de Protecție a Transmisiei (TPI), care permite achiziții ample pe piața secundară de datorie suverană cu scadențe între unu și 10 ani, dacă dinamica dezordonată a pieței amenință transmiterea politicii monetare în zona euro. Deși TPI nu este un mecanism automat de salvare (sustenabilitatea fiscală și respectarea regulilor UE sunt luate în considerare), utilizarea sa devine probabilă dacă tensiunile din Franța încep să lărgească puternic diferențialele Italiei, Spaniei, Portugaliei sau ale altor piețe.
Europa ocupă, așadar, un loc diferit de cel al Japoniei în povestea globală a obligațiunilor. Japonia poate transmite sau intensifica șocul; Europa arată unde șocul poate deveni periculos din punct de vedere economic, dar și unde există un mecanism de siguranță al băncii centrale.
Randamentele în perspectivă
Unde se va opri, așadar, această reevaluare a obligațiunilor? Ed Yardeni a subliniat că piața va găsi în cele din urmă o „rată terminală” pentru randamentul obligațiunilor, cu alte cuvinte un randament de echilibru al pieței, la care așteptările și primele de risc s-au ajustat suficient pentru a readuce cumpărătorii pe termen lung.
O mișcare spre 6% rămâne pe deplin posibilă dacă mai multe forțe se vor consolida reciproc: prețurile energiei rămân ridicate, inflația se extinde, Fed înăsprește în continuare politica monetară, oferta de titluri de stat continuă să împingă în sus primele de termen, inteligența artificială continuă să absoarbă cantități enorme de capital, iar normalizarea din Japonia reduce și mai mult cererea globală pentru titluri străine cu durată lungă.
Dar valurile de vânzări de obligațiuni conțin propriul mecanism de stabilizare. Randamentele mai ridicate îmbunătățesc randamentul potențial disponibil pentru fondurile de pensii, asigurători, pensionari și administratorii de active. La sfârșitul anului 2023, randamentul obligațiunilor americane pe 10 ani s-a prăbușit cu 110 puncte de bază în doar două luni, pe măsură ce inflația s-a temperat, iar cumpărătorii au revenit.
La fel de adevărat este că situația de astăzi este mai complicată: oferta de datorie publică este mai mare, investițiile în AI sunt mai ample, iar prețurile petrolului sunt încă ridicate. O rezolvare a conflictului cu Iranul după alegerile americane de la jumătatea mandatului, din 3 noiembrie, s-ar putea însă dovedi catalizatorul unor achiziții semnificative de obligațiuni. Întrebarea nu mai este, așadar, doar cât de mult vor majora băncile centrale dobânzile, ci ce randament va convinge în cele din urmă piața obligațiunilor că riscul merită asumat.
Imagine: https://www.magnific.com/