
Fiscul îți poate stabili din oficiu impozitul pe venit pe care îl ai de plătit
Publicat la 08.04.2016, 06:28:00

DiscoverUrmărește pe DiscoverGoogle NewsUrmărește pe Google NewsSursă preferatăAdaugă ca sursă preferată
Codul de procedură fiscală stabilește că organul fiscal are dreptul să stabilească din oficiu creanțele fiscale prin decizie de impunere în cazul în care contribuabilul nu depune de unul singur declarația de impunere, scrie avocatnet.ro.
Pentru a putea să stabilească din oficiu creanțele fiscale prin decizie de impunere, Fiscul trebuie să notifice mai întâi contribuabilii care nu și-au depus declarația de impunere. Concret, este obligatoriu ca orice contribuabil/plătitor să fie înștiințat cu 15 zile înainte de stabilirea din oficiu a creanțelor fiscale.
Notă: În cazul contribuabilului/plătitorului inactiv, înștiințarea pentru nedepunerea declarațiilor și stabilirea din oficiu a creanțelor fiscale nu se face pentru creanțele fiscale administrate de organul fiscal central, scrie avocatnet.ro.
Stabilirea din oficiu a creanței fiscale se face prin estimarea bazei de impozitare. Cu alte cuvinte, Fiscul stabilește baza de impozitare și creanța fiscală aferentă, prin estimarea rezonabilă a bazei de impozitare și poate folosi, în acest context, orice probă și mijloc de probă prevăzute de lege, de fiecare dată când nu poate să determine situația fiscală corectă.
Atunci când organul fiscal stabilește prin estimare bazele de impozitare, acesta trebuie să identifice în prealabil „acele elemente care sunt cele mai apropiate situației de fapt fiscale”, se arată în Codul de procedură fiscală. De asemenea, organul fiscal are obligația să menționeze în actul de impunere motivele de fapt și temeiul de drept care au determinat folosirea estimării, precum și a criteriilor de estimare, scrie avocatnet.ro.
Potrivit legislației în vigoare, organul fiscal procedează la estimarea creanţei fiscale ori de câte ori informaţiile deţinute nu permit estimarea bazei de impozitare.
Contribuabilul/plătitorul poate să depună declarația de impunere pentru creanțele fiscale care au format obiectul deciziei de impunere emisă în condițiile descrise mai sus în termen de 60 de zile de la data comunicării deciziei, chiar dacă acest termen se împlinește după împlinirea termenului de prescripție a dreptului organului fiscal de a stabili creanțe fiscale.
Precizăm că organul fiscal anulează decizia de impunere la data depunerii declarației de impunere. În această situație, după împlinirea termenului de prescripție, de la data depunerii declarației începe să curgă un nou termen de prescripție.
mai multe, pe avocatnet.ro
Articole înrudite
Actualitate
Mașinile electrice și hibride pierd treptat facilitățile! Parcarea gratuită dispare în unele orașe, impozitele cresc, iar voucherele Rabla sunt mai mici
Sport
David Popovici acuză statul că nu și-a plătit obligațiile față de sportivi: „Pâinea pe care o mănâncă depinde de premierile promise”
Actualitate
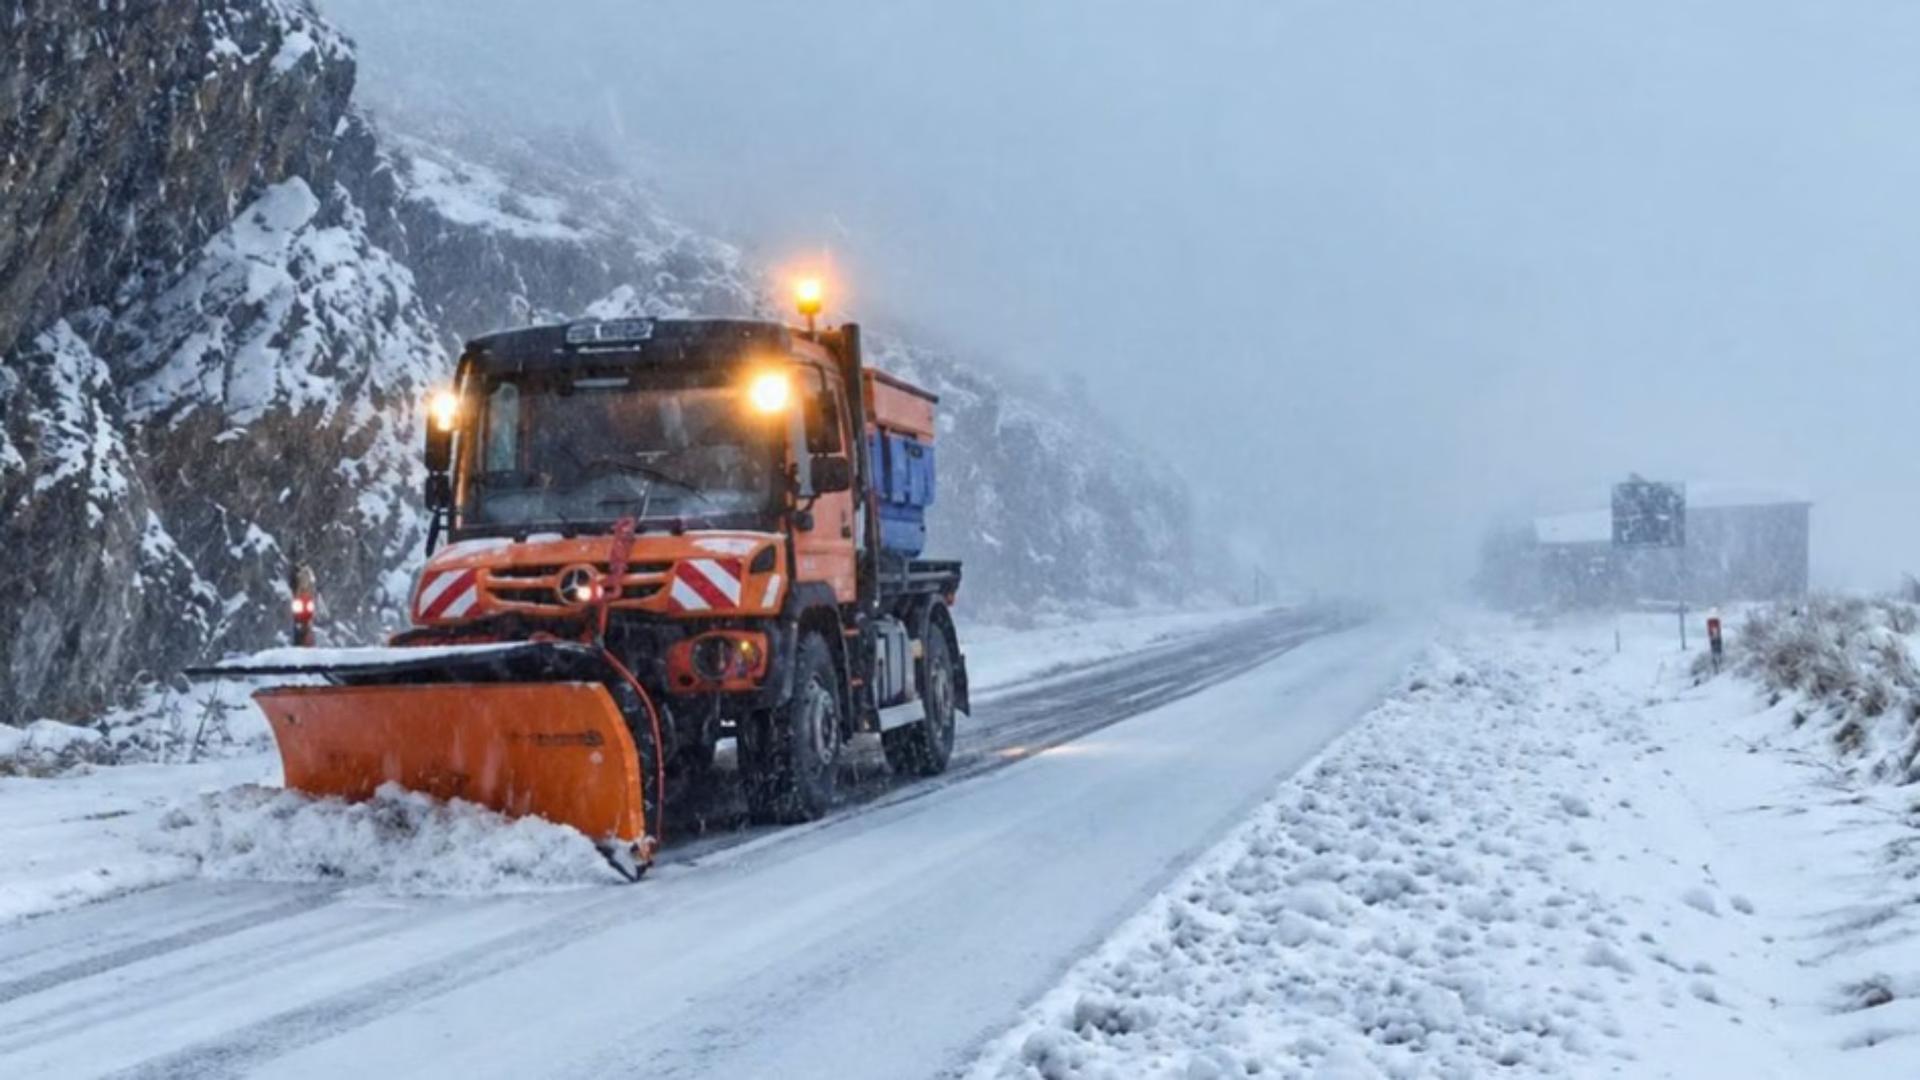
Neoficial, a venit iarna în România! Ninge abundent în mai multe zone, iar drumarii au scos peste 50 de utilaje pe șosele. Răcire bruscă și temperaturi de -10 grade
Cele mai citite
- 1Mama lui Marian Oprișan, pensionara cu venituri de 4 milioane de euro. Cum au ajuns banii, mașinile și proprietățile familiei pe numele acesteia
- 2Salonul Kulturhaus 01 își deschide porțile pe 21 noiembrie. Peste 400 de lucrări și un experiment despre accesul la artă
- 3Robert Negoiță vrea să transforme Parcul Pantelimon în Disneyland de București. Telegondolă, rollercoaster și grotă cu pirați, pe bani publici
- 4Șeful STB încasa 9.000 de euro pe lună, iar un director avea și salariu, și pensie. Compania are datorii de miliarde de lei
- 5Trei aspecte de avut mai mult în vedere de „globaliștii români”