Amintirile despre criza financiară globală au reapărut cu frenezie în ultimele două săptămâni, după ce piețele financiare au fost zdruncinate de cele mai mari tulburări din sectorul bancar din 2008. Eșecul Silicon Valley Bank și problemele de la Credit Suisse au declanșat o activitate de tranzacționare tumultoasă pe piețe, mai ales în piața de obligațiuni care rămâne adezivul care ține totul împreună. Răspunsul la aceste evenimente încă în desfășurare a fost o scădere a randamentelor obligațiunilor americane, o ajustare bruscă a traiectoriei viitoare a dobânzii Fed și cererea de siguranță pentru yeni japonezi și aur, conform Financial Intelligence.
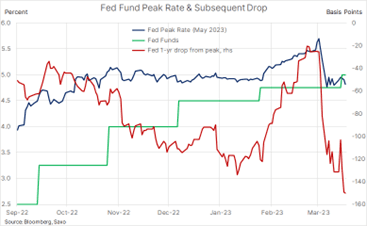
Rămâne de văzut dacă Rezerva Federală a SUA este forțată să se concentreze pe stabilitatea financiară, abandonând astfel lupta împotriva inflației. Cu toate acestea, după cea mai recentă creștere a dobânzii Fed săptămâna trecută la 5%, piața stabilește acum o reducere a dobânzii cu 150 de puncte de bază înainte de luna mai a anului viitor. Cel mai inversat front-end al curbei randamentelor din SUA din 2001 cere o reducere iminentă a ratei dobânzilor și evidențiază durerea care este cauzată în prezent, nu numai băncilor pe măsură ce lichiditatea se diminuează, ci și consumatorilor care se confruntă cu costuri mai mari ale împrumuturilor, precum și sectorului imobiliar care se confruntă cu dificultăți de creștere – și ar putea fi următorul sector care va avea de suferit.

Până acum, reacția pieței de mărfuri în această lună la aceste evoluții a urmat pe diferite rute, metalele prețioase în creștere, deoarece acestea au beneficiat de colapsul randamentelor și a cererii de plasamente sigure. Între timp, sectorul energetic, exacerbat de o scădere majoră a gazelor naturale, s-a tranzacționat mai scăzut din cauza preocupărilor legate de creștere și cerere. În plus, puterea mișcărilor, atât în sus, cât și în jos, a fost într-o anumită măsură dictată de mărimea pozițiilor deținute de speculatori. Corecția bruscă a aurului și argintului din februarie a contribuit la o reducere majoră a pozițiilor optimiste, iar îmbunătățirea bruscă a perspectivelor tehnice și fundamentale a susținut investiții noi. Situația opusă s-a desfășurat îcu petrolul: prețurile pot scădea cu mai mult decât era justificat de datele economice fundamentele.

Scăderea randamentelor susține cererea proaspătă de aur și argint