· veniturile impozabile sunt calculate conform regulilor prevăzute în Codul Fiscal.
· Regula asociaților (maximum o micro): Asociații sau acționarii care dețin mai mult de 25% din valoarea/numărul titlurilor de participare sau al drepturilor de vot pot aplica acest regim pentru o singură microîntreprindere. Restul firmelor deținute de aceștia vor trece la impozit pe profit
· Depunerea la termen a situațiilor financiare
Uniformizarea cotei are ca obiectiv reducerea complexității administrative și crearea unui cadru fiscal mai predictibil pentru micile afaceri.
Plafonul redus la 100.000 euro
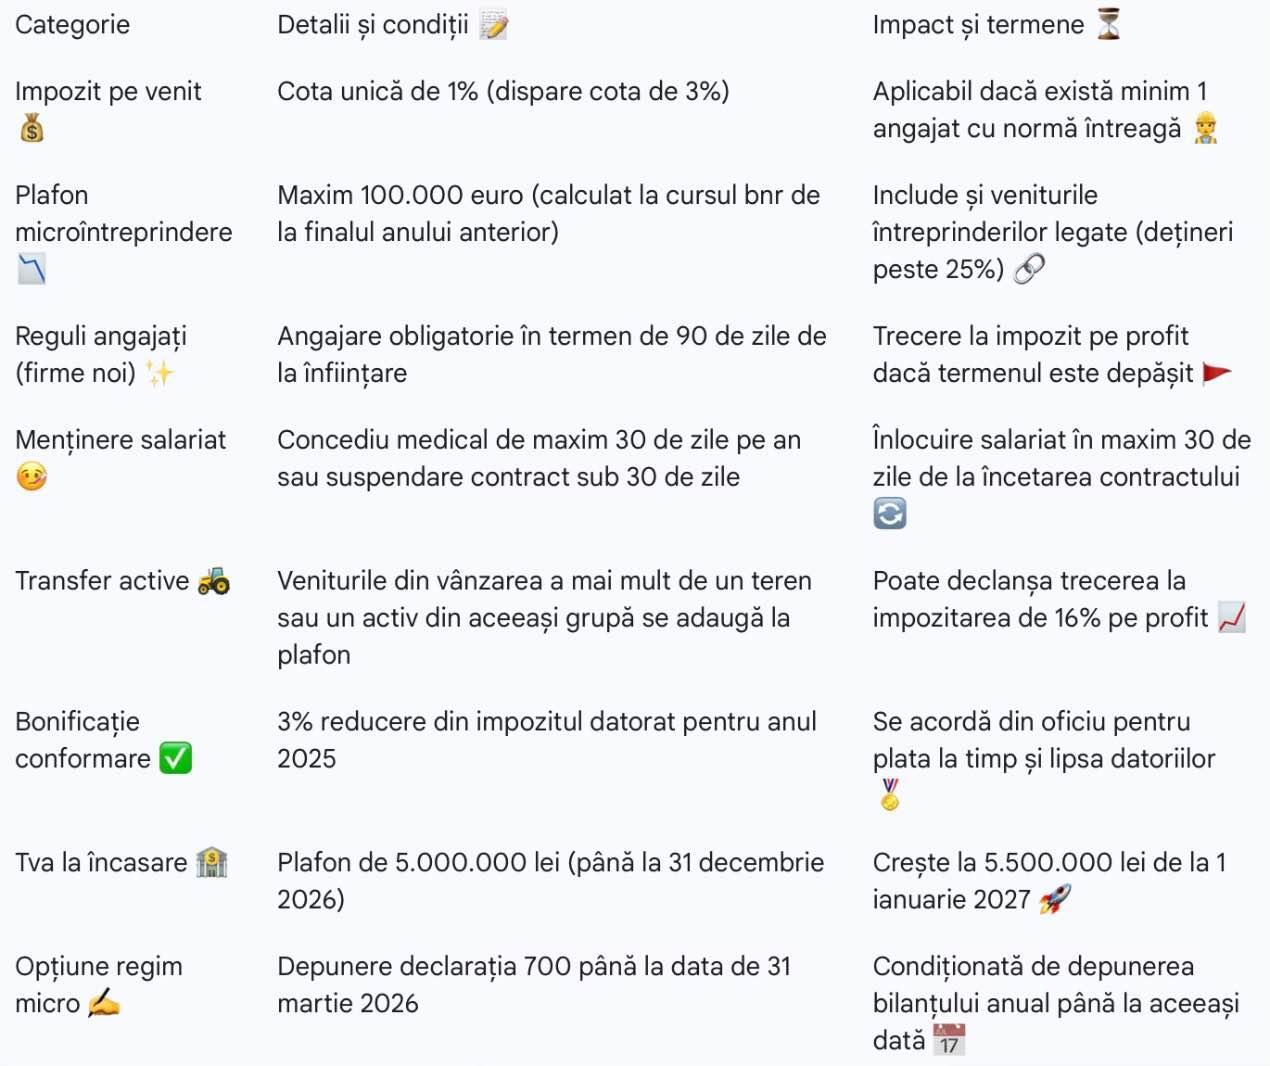
Un alt element definitoriu pentru anul 2026 este plafonul de 100.000 de euro pentru încadrarea în regimul micro.
Determinarea acestui plafon se face prin cumularea tuturor veniturilor impozabile realizate de la începutul anului fiscal. În calculul echivalentului în euro se utilizează cursul de schimb comunicat de Banca Națională a României pentru închiderea exercițiului financiar precedent.
În calculul plafonului de venituri pot intra și anumite venituri obținute din transferul unor active corporale, în condițiile prevăzute de legislația fiscală. Sunt relevante, între altele, situațiile în care societatea transferă mai mult de un activ din aceeași subgrupă de mijloace fixe într-un an fiscal sau realizează transferul mai multor terenuri în aceeași perioadă.
Prin urmare, tranzacțiile cu active imobilizate trebuie analizate nu doar din perspectiva rezultatului contabil sau a implicațiilor de TVA, ci și din perspectiva impactului pe care îl pot avea asupra plafonului pentru regimul microîntreprinderilor.
Această metodă oferă antreprenorilor o referință clară încă de la începutul anului și reduce riscul unor interpretări diferite cauzate de fluctuațiile valutare.
Baza impozabilă și plafonul de încadrare
O clarificare importantă adusă în 2026 privește alinierea bazei impozabile cu elementele utilizate pentru verificarea plafonului.
Concret, legislația stabilește că:
· elementele incluse în baza impozabilă sunt aceleași cu cele utilizate pentru monitorizarea plafonului de 100.000 euro;
· regulile sunt definite conform articolului 53 din Codul Fiscal;
· eliminarea diferențelor de interpretare reduce riscul trecerii accidentale la impozitul pe profit.
Această sincronizare simplifică activitatea contabilă și oferă mai multă predictibilitate pentru IMM-uri.
Condițiile de eligibilitate pentru regimul micro în 2026
Pe lângă plafonul de venituri, legislația fiscală stabilește și alte criterii pentru menținerea statutului de microîntreprindere. Modificările introduse prin OUG nr. 8/2026 vizează în special relația cu angajații și modul de calcul al veniturilor la nivel de grup.
Reguli privind existența unui salariat/ salariati/ administrator cu contract de mandat
Pentru a rămâne în regimul micro, compania trebuie să aibă cel puțin un angajat cu norma intreaga sau mai mulți angajați ale căror fracțiuni de normă cumulează o normă întreagă. Alternativ, este acceptat un director/administrator cu contract de mandat, dacă remunerația lui netă atinge cel puțin nivelul salariului minim brut .
Legea stabilește însă și situațiile în care această condiție este analizată mai flexibil.
Câteva dintre scenariile prevăzute în legislație sunt:
· Societăți nou-înființate - pot opta pentru regimul micro dacă angajează un salariat în maximum 90 de zile de la înregistrarea la registrul comerțului.
· Concediul medical al angajatului - condiția privind salariatul este considerată îndeplinită dacă perioada cumulată nu depășește 30 de zile într-un an fiscal.
· Suspendarea contractului de muncă - criteriul rămâne valid dacă suspendarea este mai scurtă de 30 de zile și apare o singură dată în anul fiscal.
· Încetarea contractului de muncă - dacă firma are un singur angajat, trebuie să angajeze o altă persoană în termen de 30 de zile pentru a evita trecerea la impozitul pe profit.
Aceste reguli urmăresc să prevină situațiile în care companiile utilizează regimul micro fără a avea activitate reală sau personal angajat.
Regula „întreprinderilor legate”
O altă regulă importantă vizează modul de verificare a plafonului atunci când societatea face parte dintr-o structură în care există întreprinderi legate. În aceste situații, pentru determinarea plafonului aplicabil regimului microîntreprinderilor, trebuie analizate veniturile societății împreună cu cele ale întreprinderilor legate, în condițiile prevăzute de Codul fiscal.
Pentru identificarea întreprinderilor legate sunt relevante criteriile privind deținerea directă sau indirectă a participațiilor și drepturilor de vot, precum și existența unor relații de control, conform definițiilor fiscale aplicabile.
Prin urmare, înainte de verificarea plafonului de 100.000 de euro, antreprenorii care dețin sau controlează mai multe societăți trebuie să analizeze situația acestora la nivel de grup, pentru a determina dacă veniturile trebuie luate în calcul cumulat.
În acest caz:
· veniturile companiei se cumulează cu cele ale întreprinderilor legate;
· legătura există dacă o persoană deține direct sau indirect peste 25% din drepturile de vot sau titlurile de participare;
· depășirea plafonului de 100.000 euro la nivel de grup obligă toate entitățile să treacă la impozit pe profit.
Această regulă este menită să evite fragmentarea artificială a activității economice între mai multe firme pentru a păstra statutul de microîntreprindere.
Transferul de active corporale
Legislația introduce și o regulă anti-optimizare pentru vânzarea activelor de valoare mare.
În calculul plafonului de venituri sunt incluse și veniturile rezultate din:
· transferul a mai mult de un activ din aceeași subgrupă de mijloace fixe;
· vânzarea a mai mult de un teren în același an fiscal.
Astfel, tranzacțiile cu active imobilizate pot influența direct încadrarea în regimul micro.
Facilități fiscale și mecanisme de conformare pentru IMM-urile impozitate în 2026
Pentru a susține lichiditatea companiilor, legislația fiscală din 2026 introduce și câteva mecanisme menite să încurajeze conformarea voluntară și gestionarea mai eficientă a fluxurilor de numerar.
Bonificația de 3% pentru contribuabilii corecți
Companiile care își respectă obligațiile fiscale pot beneficia de o bonificație de 3% aplicată impozitului datorat pentru anul fiscal 2025.
Această facilitate este acordată dacă sunt îndeplinite cumulativ mai multe condiții:
· toate declarațiile fiscale sunt depuse conform vectorului fiscal;
· impozitul datorat este plătit integral la termen;
· compania nu are alte obligații fiscale restante.
Bonificația nu este restituită în numerar, ci se transformă într-un credit fiscal utilizat pentru compensarea altor obligații.
Astfel, entru anul fiscal 2025, anumite categorii de contribuabili pot beneficia de o bonificație fiscală, în condițiile și cu respectarea cerințelor prevăzute de legislația aplicabilă. Printre criteriile avute în vedere se numără îndeplinirea obligațiilor declarative și plata la termen a impozitului datorat.
Bonificația se aplică potrivit mecanismului prevăzut de legislație și poate fi utilizată pentru compensarea unor obligații fiscale, în condițiile stabilite de autoritățile fiscale.
Sistemul TVA la încasare
Prin aplicarea sistemului TVA la încasare, exigibilitatea TVA este, în principiu, amânată până la momentul încasării contravalorii facturii, conform regulilor specifice acestui regim. Pentru companiile care acordă termene de plată mai lungi clienților, mecanismul poate contribui la îmbunătățirea fluxului de numerar, întrucât plata TVA către buget este corelată cu momentul încasării creanțelor, în limitele și condițiile prevăzute de legislația fiscală (exceptand livrarile catre afiliati pentru care TVA se colecteaza la data emiterii facturii)..
Noile praguri sunt:
· 5.000.000 lei pentru perioada 1 martie-31 decembrie 2026;
· 5.500.000 lei începând cu 1 ianuarie 2027.
Prin acest sistem, TVA devine exigibilă abia în momentul încasării facturii, ceea ce reduce presiunea financiară asupra firmelor care au termene lungi de plată.
Revenirea la regimul micro
Legislația permite companiilor să revină la regimul de impozitare pe venit dacă îndeplinesc condițiile legale.
Pentru anul 2026, pașii principali sunt:
· depunerea Declarației 700 până la 31 martie 2026;
· depunerea situațiilor financiare aferente anului precedent până la aceeași dată;
· respectarea plafonului de venituri și a condiției privind angajații/ administratorii.
Această flexibilitate oferă antreprenorilor posibilitatea de a-și adapta strategia fiscală în funcție de evoluția business-ului.
Pluxee și optimizarea costurilor salariale pentru IMM-urile impozitate în 2026
Într-un context fiscal în care plafonul pentru microîntreprinderi este mai redus, iar impozitul pe dividende a ajuns la 16%, optimizarea costurilor devine o prioritate pentru antreprenori.
Beneficiile extrasalariale pot reprezenta, în anumite limite și cu respectarea condițiilor prevăzute de legislația fiscală, o modalitate eficientă de structurare a pachetului de remunerare. Pentru angajatori, acestea pot contribui la gestionarea costurilor cu personalul, iar pentru angajați pot reprezenta un element important al pachetului total de beneficii.
Beneficii extrasalariale și eficiență fiscală
Produsele Pluxee sunt concepute astfel încât să sprijine atât angajatorii, cât și angajații.
Printre cele mai utilizate soluții se numără:
· Pluxee Gusto - carduri de masă care reprezintă cheltuieli deductibile pentru companie și nu sunt supuse contribuțiilor sociale obligatorii.
· Pluxee Cadou - carduri utilizate pentru oferirea de beneficii neimpozabile în anumite ocazii, precum Paște, Crăciun, 1 Iunie sau 8 Martie.
· Pluxee Turist - beneficii pentru vacanțe în România, utilizate în special în programele de motivare a angajaților.
· Pluxee Cultură - acces la activități culturale și experiențe recreative.
Utilizarea acestor beneficii poate contribui la eficientizarea costurilor cu personalul în comparație cu acordarea aceleiași valori exclusiv sub forma unui venit salarial, în măsura în care sunt respectate condițiile, limitele și tratamentul fiscal aplicabil fiecărui tip de beneficiu.
Platforma Pluxee IMM Connect
Pe lângă instrumentele de plată, Pluxee oferă antreprenorilor acces la platforma IMM Connect, un hub digital cu resurse legislative și ghiduri dedicate mediului de afaceri.
Prin această platformă, companiile pot găsi:
· explicații privind modificările fiscale;
· ghiduri practice pentru aplicarea legislației;
· informații despre digitalizarea proceselor fiscale.
Impactul Pluxee în piața locală
Experiența Pluxee în România este susținută de o prezență solidă pe piață.
În prezent:
· peste 2 milioane de angajați utilizează produsele Pluxee;
· aproximativ 35.000 de companii sunt clienți ai ecosistemului de beneficii;
· rețeaua de parteneri depășește 110.000 de locații la nivel național.
Aceste date reflectă adoptarea pe scară largă a beneficiilor extrasalariale ca instrument de motivare și optimizare fiscală.
În concluzie, regimul fiscal aplicabil IMM-urilor în 2026 introduce reguli mai clare, dar și mai stricte pentru menținerea statutului de microîntreprindere. Plafonul redus la 100.000 de euro, cerintele privind condiția referitoare la angajat și noile reguli privind întreprinderile legate obligă antreprenorii să acorde o atenție mai mare planificării financiare.
În același timp, mecanismele precum bonificațiile fiscale sau sistemul TVA la încasare oferă sprijin pentru gestionarea fluxurilor de numerar. Soluțiile de beneficii extrasalariale oferite de Pluxee pot contribui la creșterea veniturilor nete ale angajaților și la menținerea competitivității companiei, fără a crește semnificativ povara fiscală.
Sursa foto: Pexels.com